车联网核心之争 智能车载设备销售现状与未来格局
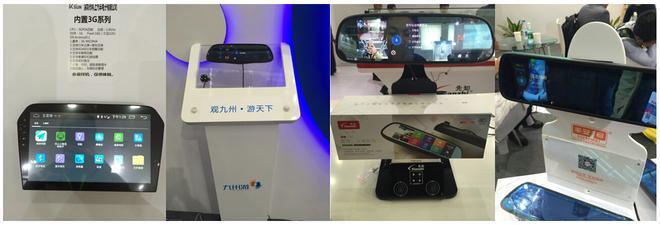
随着5G、人工智能和物联网技术的飞速发展,车联网已从概念走向大规模落地。在“软件定义汽车”的时代浪潮下,智能车载设备(如T-Box、智能后视镜、HUD、车载信息娱乐系统等)成为连接人、车、云的关键节点。车联网的核心之争并未平息——究竟是硬件主导、软件定义,还是生态为王?这场竞争直接反映在智能车载设备的销售格局与战略博弈中。\n\n一、智能车载设备市场:高速增长与多元竞争\n\n据行业统计,2023年中国智能车载设备市场规模已突破千亿元,预计2025年将达到2000亿元,年复合增长率超过25%。推动因素包括:\n\n- 政策驱动:工信部《车联网产业发展行动计划》明确要求新车车载前装设备渗透率提升,C-V2X车路协同试点扩大。\n- 消费需求:用户对导航、娱乐、语音交互、ADAS辅助驾驶等功能的需求激增,后装市场(如智能后视镜、OBD盒子)依然活跃。\n- 商业模式创新:4S店、电商平台、运营商合约机、车企直营等多渠道并行,设备销售与流量服务、软件订阅深度绑定。\n\n二、核心之争的三大战场\n\n1. 硬件之争:谁定义车载计算平台?\n\n传统Tier1(如博世、大陆)与芯片厂商(高通、英伟达、华为)争夺座舱域控制器与自动驾驶域控制器的“大脑”地位。高通8155/8295芯片成为主流智能座舱标配,华为麒麟芯片+鸿蒙OS则在国内市场异军突起,形成“芯片+OS+设备”的垂直整合模式。\n\n销售影响:搭载高算力芯片的智能座舱设备溢价明显,消费者愿意为流畅体验买单;但硬件同质化加剧,价格战已现端倪。\n\n2. 软件与生态之争:鸿蒙、Android Automotive、AliOS的入口卡位\n\n车联网的核心价值不再是一台硬件设备,而是背后的操作系统与服务生态例如:\n\n- 华为鸿蒙座舱:通过HiCar与鸿蒙OS实现手机-车机-家居无缝流转,吸引赛力斯、奇瑞、北汽等车企采用,带动鸿蒙智能座舱设备销售增长。\n- 斑马智行AliOS:依托阿里生态,强调场景化服务(加油、停车、支付),前装量可观。\n- Android Automotive:谷歌主导但国内受限,车企自研OS(如蔚来NIO OS、小鹏Xmart OS)成为主流,保障数据与用户入口。\品\n\n销售博弈:设备销售从“卖盒子”转向“卖体验”,预装生态越丰富,设备粘性越强。后装市场因无法预装原生生态,整体份额被前装逐步挤压。\n\n3. 数据与运营之争:谁掌握车主与车辆数据?\n\n智能车载设备是数据采集的末端。谁能通过设备销售获取用户授权、持续运营车主,谁就能在保险、维保、二手车、广告等后市场获得分成。因此,车企开始严控OBD接口与数据出境,第三方后装设备销售受阻。\n\n销售策略转变:部分设备商转向与车企合作“前装定制”,或推出符合车规级认证+免费基础流量的产品,以数据换市场。\n\n三、销售渠道与策略演变\n\n| 渠道类型 | 特点 | 典型玩家 | 销售趋势 |\n|---------|------|---------|---------|\n| 前装 | 车企招标,车规级,批量大,利润稳定 | 华为、德赛西威、华阳 | 占比超60%,成为主导 |\n| 后装 | 电商/汽配城,价格敏感,更新快 | 盯盯拍、360、70迈 | 智能后视镜销量下滑,OBD盒子向车队管理转型 |\n| 运营商 | 合约套餐送设备 | 中国移动、联通 | 通过流量捆绑销售,低端4G记录仪为主 |\n| 海外出口 | 欧美后装需求稳定 | 极豆、更多中小企业 | 受地缘政治及eCall认证影响,门槛提高 |\n\n结论:没有唯一的核心,只有更优的组合拳\n\n车联网的核心之争并非简单的“谁取代谁”,而是硬件算力、软件生态与数据运营的三位一体。智能车载设备销售的成功,越来越依赖一次销售+终身运营的能力。华为、比亚迪等垂直整合者占据先机;传统Tier1与后装厂商则需加快转型,通过开放合作与细分场景(如网约车、货运车队、两轮车智能中控)寻找增量。\n\n未来三年,车载智能设备销售将呈现“前装升维、后装分化、软件分层、数据为王”的格局。谁能在设备销售时就锁定后续服务入口,谁就能赢得车联网下半场的入场券。
如若转载,请注明出处:http://www.sdbuas.com/product/9.html
更新时间:2026-10-27 01:47:33